


郑延婷副教授团队在International Review of Financial Analysis发表论文
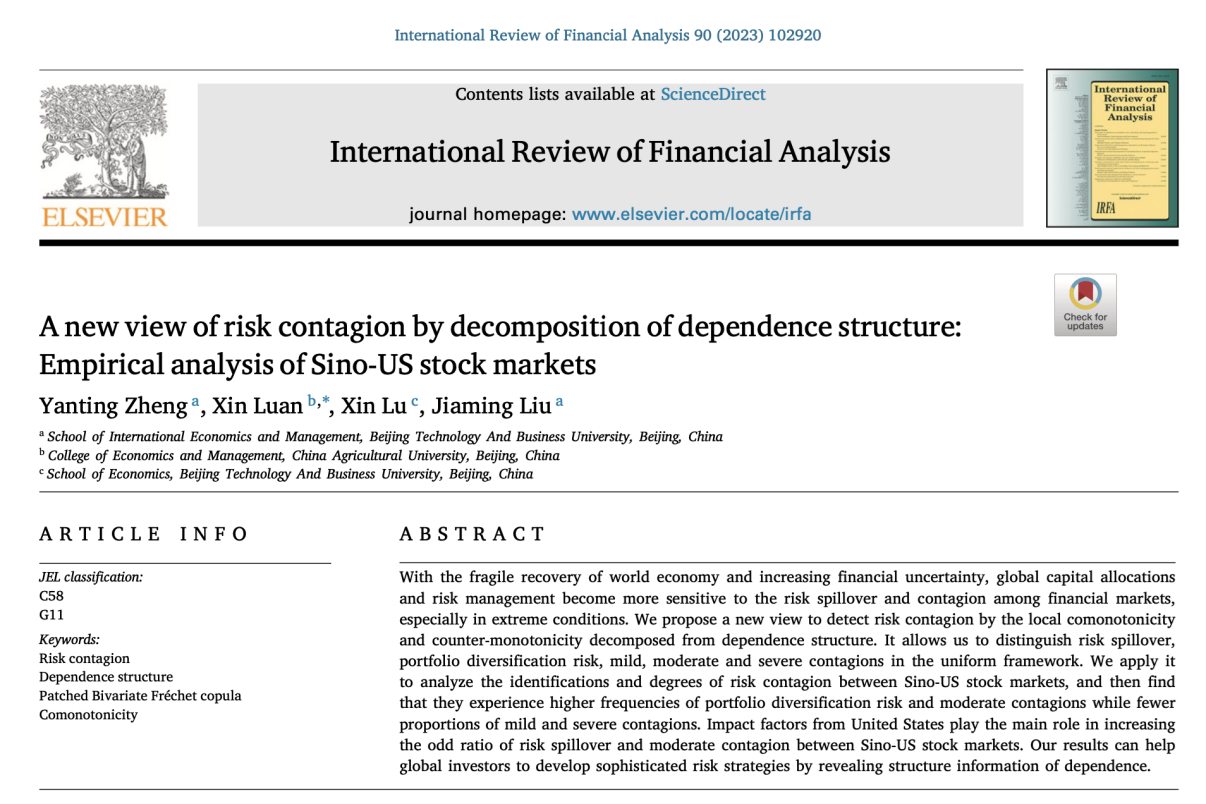
论文作者:郑延婷,栾昕,鲁鑫,刘佳明
论文标题:A new view of risk contagion by decomposition of dependence structure: Empirical analysis of Sino-US stock markets
发表期刊: International Review of Financial Analysis
期刊分级:北京工商大学A2类权威期刊
郑延婷,北京工商大学经济学院金融系副教授,硕士研究生导师。博士毕业于北京大学数学科学学院,主要研究方向为金融风险传染分析、量化投资与可持续金融等。在Insurance: Mathematics and Economics,International Review of Financial Analysis,Communications in Statistics: Theory and Method,Journal of Systems Science and Complexity等国际期刊发表多篇学术论文。主持或参与国家级项目7项,出版学术专著2部。兼任北京市金融学会顾问专家、Global Finance Journal、Finance Research Letters、Journal of Systems Science and Complexity、Communications in Statistics: Theory and Method、《系统工程理论与实践》等期刊审稿人。
论文梗概
随着世界经济的脆弱复苏和金融不确定性的增加,全球资本配置和风险管理对金融市场间的风险溢出和传染变得更加敏感,特别是在极端条件下。我们提出了一种新的观点,通过从相关性结构中分解出的局部共单调性和反单调性来综合识别风险溢出及传染程度。该模型允许我们在统一的框架下区分风险溢出、弱分散风险、轻度传染、中度传染和重度传染。我们将其应用于“中美”股市间风险溢出和传染效应的识别中,发现“中美”股市间弱分散风险和中度传染的发生几率较高,而轻度和重度传染的发生几率较低。来自美国的冲击因素在增加”中美”股市间风险溢出和中度传染的识别几率中发挥了主要作用。我们的结果可以帮助全球投资者通过相关性结构信息挖掘来制定更加精准的风险应对策略。
一、研究背景
随着世界经济脆弱复苏和金融不确定性增加,全球资本配置和风险管理对金融市场间的风险溢出和传染更加敏感,尤其是在极端条件下。全球新冠肺炎疫情和全球资本市场的巨幅波动引发了各界对金融风险传染的热烈讨论。一方面,现有传染效应识别研究主要是以危机事件驱动的,容易面临危机期间样本观测不足的困境,从而,导致传染识别结果不一致的问题。另一方面,虽然已有大量文献以相关性为前提进行风险传染效应识别,但对风险传染水平的进一步区分仍然较少。
二、研究方法
1. 相关性结构分解与风险传染识别方法:在市场行情概率划分的基础上,线性凸混合三类基本相关性结构(同单调、反单调和独立)构造分块混合copula函数PBF,以实现变量间局部相关性结构的直观分解。通过决策树模型确定最优历史窗口,以投资者对局部相关性结构的合理预期为基础,当局部相关性结构出现异常变化时识别风险传染。
2. 影响传染识别因素:将风险传染识别结果作为目标变量,采用多种可解释AI模型(随机森林、非线性逻辑回归等)进行影响渠道分析。
三、实证分析
研究选取上海综合指数(SCI)作为中国股市的代表,标准普尔 500 指数(S&P500)作为美国股市的代表,数据时间跨度为 2005 年 1 月 3 日至 2021 年 6 月 30 日。对数据进行预处理,包括滞后 SCI 价格以匹配 S&P500 交易时间、统一以人民币计价、计算对数收益率并转换为实际值。描述性统计显示,“中美”股市指数收益率均不服从正态分布,中国股市均值较小、波动率较大,样本期间“中美”股市相关性性较低,美国金融体系流动性较高。同时介绍了 19 个影响因素的相关情况。
对“中美”股市相关性结构分解,采用立方样条插值法提高边际分布的稳健性,对 PBF copula 和常见 copulas(高斯 copula、T - copula、Clayton copula、Gumbel copula、Frank copula)进行拟合优度比较,结果显示 PBF copula 表现最佳。通过滚动窗口分析相关性结构的动态观察,发现中美股市间极端行情的识别概率在一些特殊时期外是对称的。在低迷行情中,局部同单调结构在欧债危机后增强且更不稳定,局部反单调结构虽减弱但仍有抵消作用,且两者波动不同步。对“中美”股市风险传染分析,根据计算得到“中美”股市风险传染的识别系列,发现风险溢出较弱,风险溢出后投资组合弱分散风险和中度传染是主要成分,轻度和重度传染比例较小。
四、主要结论
研究得出以下主要结论:
1.风险传染识别与分类方法有效:通过相关性结构分解出的局部同单调和反单调来识别风险传染并分类传染程度的新框架有效。风险溢出指局部同单调或反单调结构异常不利变化,投资组合弱分散风险强调局部反单调结构异常不利变化,风险传染则强调局部同单调结构异常不利变化,同时区分传染程度为轻度、中度和重度。
2.“中美”股市风险传染特征:“中美”股市风险溢出和传染的年度识别比例平均较低,但有明显结构特征,投资组合弱分散风险和中度传染的平均年度比例对称且大于轻度和重度传染,风险传染方向的无主导和对称主导得到较大比例确认。
3.影响因素结论:长期来看,金融渠道中的10年期美国国债利率变动易造成中美股市间风险溢出识别,贸易渠道中的进口贸易量会增加中度传染的识别几率;短期来看,公共信息渠道的恐慌指数VIX增加风险溢出的识别几率,美国经济政策不确定性增加中度传染的识别几率。不同危机事件对影响风险传染的因素具有异质性冲击,所有结果对主要影响因素具有稳健性。
原文链接https://doi.org/10.1016/j.irfa.2023.102920