


赵思博等:大数据与金融科技驱动的金融研究综述
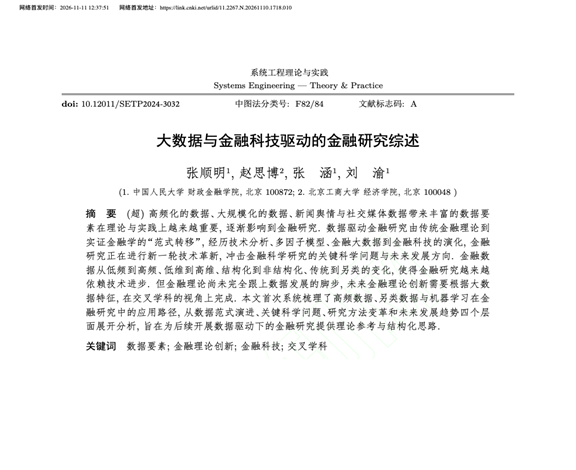
论文作者:张顺明、赵思博、张涵、刘渝
论文标题:大数据与金融科技驱动的金融研究综述
发表期刊:系统工程理论与实践;2026年11月11日网络首发
期刊分级:北京工商大学A3类权威期刊
作者简介:
赵思博,北京工商大学经济学院金融系讲师。研究方向为金融科技、微观市场结构、公司金融、风险管理、理论资产定价。研究成果发表于Economics Letters, Economic Modeling, International Review of Economics & Finance, Electronic Commerce Research等国内外领域主流权威期刊。参与国家科技部重点研发计划1项、国家自然科学基金重点项目1项、国家自然科学基金面上项目2项。
论文梗概
摘要: (超)高频化的数据、大规模化的数据、新闻舆情与社交媒体数据带来丰富的数据要素在理论与实践上越来越重要,逐渐影响到金融研究.数据驱动金融研究由传统金融理论到实证金融学的“范式转移”,经历技术分析、多因子模型、金融大数据到金融科技的演化,金融研究正在进行新一轮技术革新,冲击金融科学研究的关键科学问题与未来发展方向.金融数据从低频到高频、低维到高维、结构化到非结构化、传统到另类的变化,使得金融研究越来越依赖技术进步.但金融理论尚未完全跟上数据发展的脚步,未来金融理论创新需要根据大数据特征,在交叉学科的视角上完成.本文首次系统梳理了高频数据、另类数据与机器学习在金融研究中的应用路径,从数据范式演进、关键科学问题、研究方法变革和未来发展趋势四个层面展开分析,旨在为后续开展数据驱动下的金融研究提供理论参考与结构化思路.
关键词: 数据要素; 金融理论创新;金融科技; 交叉学科
一、研究背景与意义
数字经济发展和金融科技应用正在改变金融信息的生产、传递与使用方式。金融数据从低频走向高频、从低维走向高维、从结构化走向非结构化、从传统数据扩展到另类数据,新闻舆情、社交媒体、文本、音频与图像等信息不断进入金融研究。数据规模扩大、维度提升和结构复杂化,为观察市场运行、刻画主体行为和检验金融理论提供了新的条件,也推动金融研究在数据资源、分析方法和问题意识等方面发生变化。
与此同时,数据和算法能力的进步并不自动带来对经济机制的理解。数据偏差、增量信息识别、模型可解释性、因果推断与样本外稳健性等问题,成为数据驱动金融研究必须面对的挑战。本文从核心金融问题出发,系统梳理大数据与金融科技的协同演进及其在不同金融子领域中的应用,提炼共性机制与创新功能,为促进数据要素价值释放、推动金融理论创新及完善金融治理提供结构化参考。
二、主要内容
本文首先回顾数据驱动金融研究从技术分析、多因子模型、金融大数据到金融科技的演进,讨论数据特征与研究方法变革之间的联系。随后,围绕五个主要领域展开梳理:在资产定价领域,分析高频数据、另类数据和机器学习如何拓展收益预测、风险刻画与市场微观结构研究;在公司金融领域,讨论新数据如何改善对企业经营、管理者行为、信息不对称和公司治理的观察;在金融科技领域,梳理智能投顾、算法信用、区块链和监管科技等应用及其经济含义;在金融计量领域,讨论高维数据、非线性关系、机器学习与因果识别的方法进展;在风险管理领域,总结大数据和智能方法在风险识别、监测与预测中的应用。在此基础上,本文进一步归纳领域知识与数据理解、数据偏差与偏误机制、另类数据与增量信息、因果推断与方法创新,以及金融科技的主要科学问题,并据此展望未来研究方向。
三、主要结论与政策建议
通过文献梳理,本文指出,大数据与金融科技不仅扩展了可用信息和研究工具,也在重塑金融研究中理论、方法与应用之间的关系。第一,领域知识和金融理论是理解数据生成机制、定义变量和提出研究问题的重要基础,不能以数据规模和算法复杂度替代理论分析。第二,大数据可能包含样本选择、用户活动不均衡、算法反馈和生成模型噪声等偏差,研究者需要审慎评估指标构建与统计推断的可靠性。第三,另类数据的价值应通过相对现有信息的增量贡献来衡量,除预测能力外,还应关注机制识别、行为解释和异象发现。第四,预测关系不等于因果关系,需要将机器学习与经济理论、因果识别和适应数据特征的计量方法结合,同时处理过拟合、多重检验和模型外推等问题。
在政策与实践层面,本文强调,应在提升数据利用能力的同时重视数据质量、隐私保护、数据产权和公平性;在智能投顾、算法信用、反洗钱及市场监测等场景中,加强模型可解释性、可审计性和样本外稳健性评价。随着算法逐渐成为市场决策的重要参与者,监管与风险管理需要关注模型同质化、算法黑箱、分布漂移及反馈回路带来的风险,推进监管科技研究,并在遵守隐私保护要求的前提下探索合成数据等工具,为模型测试与监管评估提供支撑。
四、边际贡献与未来拓展
本文的边际贡献在于,从解决核心金融问题的视角出发,将分散于不同子领域的大数据与金融科技研究纳入统一分析框架。文章将数据范式演进、关键科学问题、研究方法变革和未来发展趋势联系起来,既梳理高频数据、另类数据与机器学习的应用路径,也提炼其在信息生产、行为刻画、机制识别和风险治理中的共性作用。相较于单纯罗列技术应用,本文更重视数据特征与经济问题之间的联系,强调理论约束、领域知识和算法能力的结合,为后续研究的问题设定、方法选择和理论拓展提供整体图景。
未来研究可重点沿以下方向推进:一是加强金融理论与数据科学的融合,用理论模型解释机器学习所揭示的非线性关系和高阶交互;二是围绕文本、音频、图像及高频数据发展新的研究方法,评估数据偏差和增量信息;三是拓展算法行为金融学,研究人类与算法、不同类型投资者之间的互动、异质影响及市场反馈;四是深化监管科技、金融安全、数据公平与数据产权研究,建立兼顾经济价值、合规风险和社会影响的评价框架;五是推动跨学科合作,探索大语言模型、区块链、隐私计算与量子计算等技术在金融问题中的适用边界。上述方向需要把因果识别、可解释学习与均衡评估相结合,推动研究从预测改进进一步走向机制理解和制度设计。
原文链接
https://link.cnki.net/urlid/11.2267.N.20261110.1718.010
文字:赵思博
审核:赵林
审定:许敬轩