


赵峰教授团队:文化规范与企业绿色转型信息披露:揭示绿色创新、社会责任与管理层短视的作用

论文作者:赵峰,黄嬿顺,郑延婷(通讯)
论文标题:Cultural norms and corporate green transition disclosure: Unveiling the role of green innovation, social responsibility, and managerial myopia
发表期刊:Economic Analysis and Policy
期刊分级:北京工商大学A2类权威期刊

赵峰,北京工商大学经济学院金融系教授,博士生导师,国家社会科学基金项目结项评审专家,教育部学位与研究生教育中心评审专家,英国曼彻斯特大学Alliance商学院访问学者,中国公司治理50人论坛(CCG50)青年委员。主要研究方向为:资本市场、公司金融、环境金融、数字金融等。在《财贸经济》《金融研究》《国际金融研究》《南开经济研究》《经济理论与经济管理》《国际贸易问题》《International Journal of Finance & Economics》《Energy Economics》《Economic Analysis and Policy》《Emerging Markets Finance and Trade》《China & World Economy》等权威SSCI和CSSCI期刊发表论文70余篇。主持国家社会科学基金项目(2项)、教育部人文社科基金项目、北京市社会科学基金项目、北京市社科联青年基金项目等6项课题,出版和参编学术著作5部。多次获得北京市“优秀论文指导教师”、北京工商大学“优秀教师”、“优秀研究生导师”等荣誉称号。

黄嬿顺,北京工商大学经济学院金融系博士研究生,主要研究方向为公司金融。主要研究成果发表在《Economic Analysis and Policy》《Applied Economics letters》《金融与经济》等期刊。
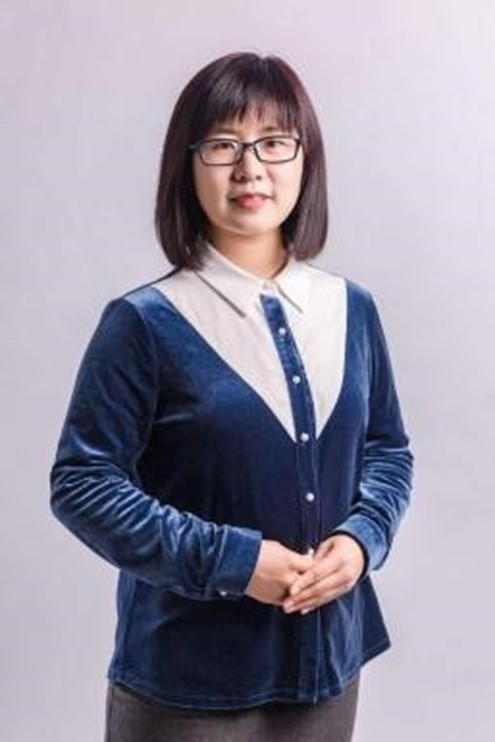
郑延婷,北京工商大学经济学院金融系教授,硕士研究生导师。博士毕业于北京大学数学科学学院,主要研究方向为金融风险传染分析、量化投资与可持续金融等。在《Insurance: Mathematics and Economics》 《International Review of Financial Analysis》《Communications in Statistics: Theory and Method》《Journal of Systems Science and Complexity》等国际期刊发表多篇学术论文。主持或参与国家级项目7项,出版学术专著2部。兼任北京市金融学会顾问专家、Global Finance Journal、Finance Research Letters、Journal of Systems Science and Complexity、Communications in Statistics: Theory and Method、系统工程理论与实践等期刊审稿人。
论文梗概
在“双碳”目标的驱动下,完善企业绿色转型信息披露(GTD)体系成为实现经济可持续发展的重要途径。基于中国尚未建立正式的GTD制度,本文从儒家文化这一非正式制度视角探究企业为何自愿披露GTD。本文以2007-2022年2980家企业年报中“管理层讨论与分析”部分为基础,运用机器学习的语义识别和文本分析技术,从技术创新和政治制度两个维度衡量管理者对绿色转型的关注,构建企业GTD指数。研究结果表明,儒家文化影响力每增加一个标准差,GTD将提升3.61%的标准差。儒家文化通过抑制管理者的自利动机、促进绿色技术创新和社会责任,促进企业的低碳发展。同时,加强外部环境监管、降低环境不确定性更有助于强化儒家文化的积极作用。此外,CEO的学术背景增强了儒家文化的积极效应,而女性高管的存在则削弱了这一效应。我们的研究为量化企业层面的 GTD 提供了参考,为评估其他国家和地区的企业绿色转型的进展提供了新的视角。
一、研究背景
近二十年来,受到极端气候带来的物理风险冲击,绿色经济发展的全球共识加速达成。作为绿色转型的关键执行者与社会责任主体,企业的绿色转型披露(GTD)亟需科学评估。这主要源于双重现实挑战:首先,投资者易受企业转型的积极形象吸引而追加投资,但转型风险会使企业隐瞒负面信息,损害其利益。因此,投资者亟需工具甄别优质标的。其次,不完善的GTD制度导致企业转型动力不足,需构建GTD指数降低信息不对称以驱动实质性转型。然而现有多数研究聚焦于企业环境或气候信息披露,较少探究绿色转型这一细分领域。同时,在缺乏正式的GTD制度的背景下,探究驱动中国企业自愿披露绿色转型信息的内生动力至关重要。
二、研究假设
本研究提出以下假设:
假设1:儒家文化可以促进企业低碳转型信息披露。
假设2:儒家文化可以抑制管理者自利动机,进而促进低碳转型信息披露。
假设3:儒家文化可以促进企业的绿色技术创新,进而促进低碳转型信息披露。
假设4:儒家文化可以促进企业社会责任承担,进而促进低碳转型信息披露。
三、实证分析
本研究参考Sautner et al.(2023)对企业气候变化风险披露的量化方法,结合文本分析与机器学习技术,构建适合中国国情的企业低碳转型信息披露的评估指标。本文选取2007-2022年沪深A股上市公司的面板数据作为样本,运用固定效应模型探究儒家文化对企业GTD的影响。
四、主要结论
研究发现,企业受儒家文化影响越深,越倾向于进行低碳转型信息披露,且通过一系列稳健性检验后,研究结论保持不变。儒家文化主要是通过抑制管理者自利动机、促进企业绿色技术创新、促进企业社会责任承担这三条路径来助推企业低碳转型信息披露。进一步分析发现,在严格环境监管和较低环境不确定性的背景下,儒家文化的促进作用更强。此外,CEO的学术背景强化了儒家文化的正面效应,女性高管的存在则抑制了儒家文化的促进作用。
原文链接