


赵峰教授团队:ESG Distance and Excess Comovement of Stock Returns: Evidence from China
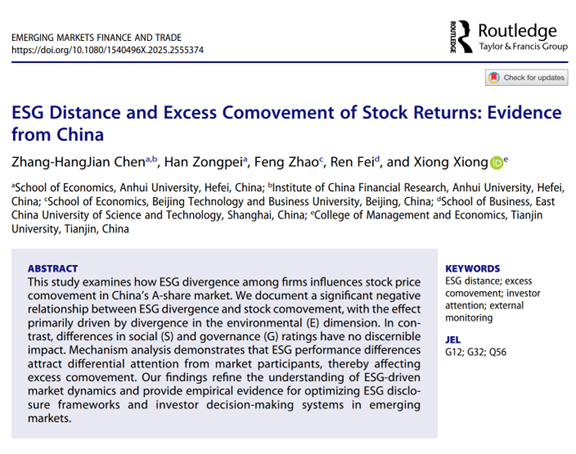
论文作者:Zhang-HangJian Chen, Han Zongpei, 赵峰(通讯), Ren Fei & Xiong Xiong
论文标题:ESG Distance and Excess Comovement of Stock Returns: Evidence from China
发表期刊:Emerging Markets Finance and Trade
期刊分级:北京工商大学A2类权威期刊
赵峰,北京工商大学经济学院金融系教授,博士生导师,国家社会科学基金项目结项评审专家,教育部学位与研究生教育中心评审专家,英国曼彻斯特大学Alliance商学院访问学者,中国公司治理50人论坛(CCG50)青年委员。主要研究方向为:资本市场、公司金融、环境金融、数字金融等。在《财贸经济》《金融研究》《国际金融研究》《南开经济研究》《经济理论与经济管理》《国际贸易问题》《International Journal of Finance & Economics》《Energy Economics》《Economic Analysis and Policy》《Emerging Markets Finance and Trade》《China & World Economy》等权威SSCI和CSSCI期刊发表论文70余篇。主持国家社会科学基金项目(2项)、教育部人文社科基金项目、北京市社会科学基金项目、北京市社科联青年基金项目等6项课题,出版和参编学术著作5部。多次获得北京市“优秀论文指导教师”、北京工商大学“优秀教师”、“优秀研究生导师”等荣誉称号。
论文梗概
本研究探讨企业间ESG差异如何影响中国A股市场的股票价格联动性。我们发现ESG差异与股票联动性存在显著负相关关系,其中环境(E)维度的差异是主要驱动因素。相比之下,社会(S)和治理(G)评级的差异则未产生明显影响。机制分析表明,ESG绩效差异会吸引市场参与者产生差异化关注,从而影响超额联动性。本研究深化了对ESG驱动市场动态的认知,并为优化新兴市场ESG披露框架及投资者决策体系提供了实证依据。
一、研究背景
股票收益的超额同步性是金融风险传染的一个重要指标,它指的是冲击从一种证券传递到其他本质上毫无关联的证券。全面理解此类异常资产定价现象的根源和程度对于评估股票市场的风险传递以及有效管理投资组合至关重要。近年来,随着可持续发展理念在全球范围内获得越来越多的认可,大量研究开始关注企业 ESG 表现对股票市场的影响。研究发现,与 ESG 相关的信息可能通过影响系统风险和特定风险成分来影响公司估值。ESG 表现对资产定价的影响力日益增强,于 ESG 信息是否会导致股票收益过度联动的研究却十分有限。本研究旨在填补这一学术空白,探讨企业间 ESG 表现的差异,即所谓的 ESG 距离,如何影响中国市场的股票收益过度联动。
二、实证分析
本文选取 2018 至 2022 年的年度 Wind ESG 评分来计算 ESG 距离,并从 RESSET 数据库收集股票日收盘价及五因子模型数据来衡量股票收益的超额同步性。随后,本文,采用控制年份固定效应的面板数据回归模型,来检验 ESG 距离对股票收益超额同步性的影响。
三、主要结论
本研究从实证角度考察了企业间 ESG 表现差异对股票收益超额同步性的影响。分析结果显示,ESG 距离是解释超额同步性的重要因素,尤其是在环境绩效维度上的差异。进一步的机制分析表明,ESG 距离会导致企业间投资者关注度和外部监督的差异,从而帮助解释 ESG 偏离与股票收益超额同步性之间的关系。
四、政策启示
对监管者而言,ESG 表现显著影响超额同步性的证据表明,有必要加强上市公司在 ESG 相关风险管理方面的力度。这一举措不仅有助于提升企业的环境责任意识,特别是在新兴市场中,而且有助于促进金融市场的整体稳定。对投资者而言,结果提示在进行投资组合调整时应考虑上市公司的 ESG 特征。未来研究可以在此基础上,构建基于 ESG 表现的超额同步性预测模型,并设计和测试投资组合策略,以检验 ESG 表现是否真正反映在市场定价中。
原文链接
https://doi.org/10.1080/1540496X.2025.2555374
文字:黄嬿顺
审核:赵林
审定:许敬轩