


李惠璇等:The Role of Capital Expansion in Stock Evaluation: A Variance Decomposition Approach
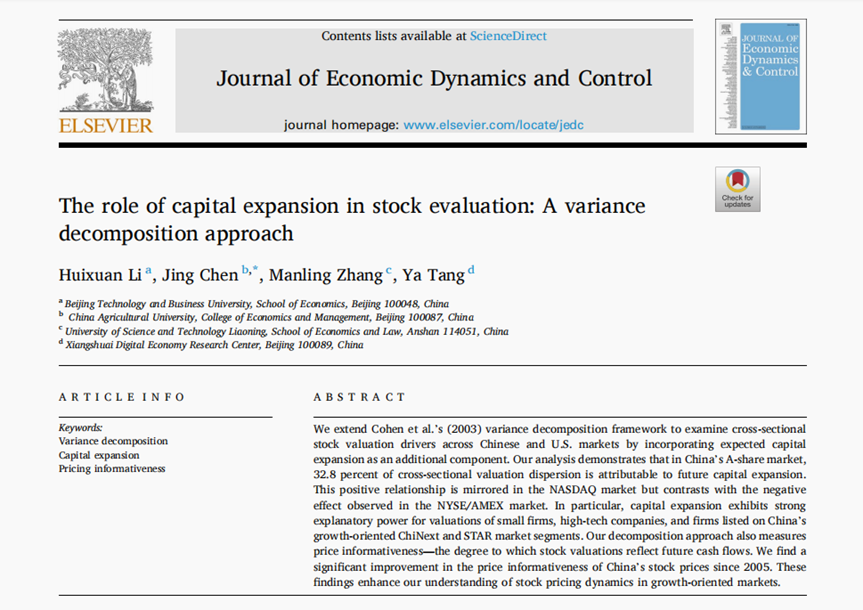
论文作者:李惠璇,陈靖,张嫚玲,唐涯
论文标题:The role of capital expansion in stock evaluation:
A variance decomposition approach
发表期刊:Journal of Economic Dynamics and Control
期刊分级:北京工商大学A1类权威期刊,ABS三星期刊
李惠璇,北京工商大学经济学院副教授、硕士研究生导师。博士毕业于北京大学国家发展研究院,杜克大学访问学者(国家留学基金委“联合培养博士研究生”项目)。主要研究方向为资产定价等。在Journal of Economic Dynamics and Control、China Economic Review、《经济学(季刊)》《金融研究》《国际金融研究》等期刊发表多篇论文。主持一项国家自然科学青年基金项目。
论文梗概
本研究扩展了Cohen等(2003)的方差分解模型,通过引入预期资本扩张这一新因素,研究了中国与美国市场股票横截面估值的驱动因素。分析表明,在成长性较强的中国A股市场,32.8%的横截面估值差异可归因于预期资本扩张,这一正向关系在纳斯达克市场同样存在,但在成熟资本市场——纽交所和美国证交所市场,股票估值与预期资本扩张存在负向关系。尤其值得注意的是,资本扩张对小型企业、高科技公司以及中国创业板和科创板上市企业的估值具有显著解释力。本研究的分解方法同时衡量了价格信息效率——即股票估值反映未来现金流的程度。研究发现,自2005年以来,中国股票价格的信息效率显著提升。这些结论深化了对成长型市场股票定价的理解。
一、引言
文章开篇指出股票估值差异的核心问题,并回顾经典文献(如Campbell & Shiller, 1988; Cochrane, 1992),表明先前的研究表明,股票估值与预期回报和未来现金流密切相关,但忽略了资本扩张的作用。本文提出,在新兴市场或高增长行业,资本扩张可能通过规模经济或技术创新显著影响未来现金流,但现有研究未系统量化其贡献。本文通过拓展Cohen et al.(2003)的方法,将预期资本扩展作为解释横截面估值差异的一个独立驱动因素,从而填补了这一空白。
二、新的方法
基于Vuolteenaho(2002)和Cohen等(2003)的模型,本文构建了一个对数线性估值框架,通过引入预期资本扩张作为新的估值驱动因素。本研究建立在三个基本假设之上:首先,所有变量均为正值;其次,采用市场资产比(M/A)作为估值指标;第三,会计数据满足清洁盈余关系。关键变量包括对数收益率、资产增长率、盈利能力和资本扩张。通过方差分解,量化各因素对估值差异的贡献。这一方法不仅完善了传统的三因子分解框架,更能够准确捕捉资本扩张在高成长性市场中的独特作用。
三、实证结果
研究发现,中国A股市场32.8%的估值差异由预期资本扩张解释,而纳斯达克市场为23.2%,但纽交所/美交所市场呈负相关。时间维度上,中国股市在2005年后定价效率显著提升,估值与未来盈利的关联度从早期不足10%升至67.4%,接近美国市场的74.4%。在快速增长的市场中,未来的资本扩张对估值差异有显著影响;而在技术成熟、增长潜力有限的市场中,估值主要反映预期盈利能力,激进的扩张甚至可能损害价值。
异质性分析显示,小盘股、高科技企业和创业板/科创板公司更依赖资本扩张(贡献达49.2%),而大盘股和传统行业仍以盈利能力为主导(69.2%)。小型公司、高科技行业的公司以及在成长导向的董事会上市的公司,其估值更大程度上取决于未来的资本扩张。相反,大型公司、传统行业的公司以及主板上市的公司,其估值主要基于盈利能力。
四、拓展分析
进一步分解行业与公司特异性影响发现,早期中国股市估值差异主要由公司个体因素驱动,行业效应较弱(仅占8.4%)。但2005年后,行业因素贡献提升至30%,表明市场定价更加关注行业整体前景。相比之下,美国市场行业效应始终稳定。这一变化与中国资本市场改革(如股权分置改革)密切相关,反映市场结构优化后,投资者更注重行业基本面,而非单纯投机。
五、结论与启示
主要结论包括:(1)在高成长性的市场中,预期资本扩张成为估值的主要驱动因素;(2)中国股市定价效率在2005年后显著改善;(3)小盘股、科技密集型行业以及高增长板块(如中国的创业板和科创板)由于预期的投资增长,其估值贡献显著增加,而大型企业和传统行业则主要由预期的未来收益驱动。实践上,理解这些定价动态对于投资者和政策制定者来说至关重要,因为它提供了关于快速发展的市场中股票估值机制的重要见解。
原文链接
https://www.sciencedirect.com/science/article/abs/pii/S016518892500079X
文字:李路
审核:许敬轩、李静