


张旭阳副教授团队:Climate Policy Uncertainty and Corporate Trade Credit: Evidence from China
论文作者:
Man Zhang、Xiaowei Huang、Zhuoshi Zhang、Xuyang Zhang*(Corresponding author)
论文标题:
Climate Policy Uncertainty and Corporate Trade Credit: Evidence from China
发表期刊:
Applied Economics Letters
期刊分级:A2

张旭阳,北京工商大学经济学院金融系副教授,硕士生导师。博士毕业于对外经济贸易大学,主要研究方向为数字金融、家庭金融、金融风险管理等。在《金融研究》,International Review of Financial Analysis,International Review of Economics and Finance等期刊发表多篇论文。主持1项国家社会科学基金青年项目。
论文梗概
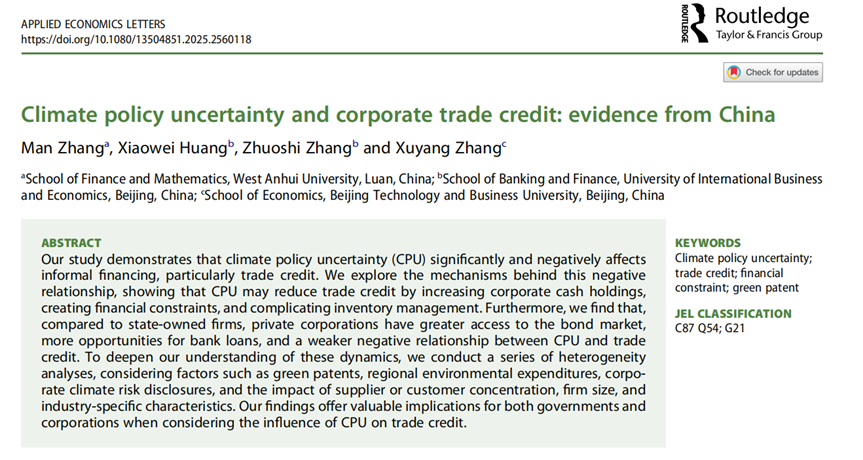
本文利用2003–2019年A股非金融上市公司数据,实证检验气候政策不确定性(CPU)对企业商业信用的影响及机制。研究发现:CPU显著抑制商业信用,这一效应通过增加现金持有、加重库存管理难度、抬高融资约束渠道实现;债券发行能力、银行信贷充裕度与国有属性可明显缓释冲击;冲击对无绿色专利、环保支出低省份、客户/供应商集中度高、中小规模及污染行业企业尤为剧烈。文章为理解气候政策风险如何传导至微观企业流动性管理领域提供了新证据,并对政府完善气候政策框架与企业构建韧性融资结构提出政策建议。
一、研究背景
气候变化已成为全球系统性风险,各国减排承诺与监管规则频繁调整,导致气候政策不确定性(CPU)持续高企。中国作为全球最大的制造业国与碳排放国,在“双碳”目标下政策工具不断出台,企业面临的需求、成本与融资环境随之波动。商业信用是我国企业仅次于银行贷款的第二大流动性来源,其规模与成本直接影响生产与投资。然而,既有文献主要关注CPU对股票、债券等正式金融市场的影响,对商业信用这类非正式融资渠道的探讨尚有欠缺。厘清CPU如何影响商业信用,不仅可弥补理论缺口,也能为稳企业、稳供应链提供政策参考。
二、研究假说
H1:CPU上升将显著减少企业获得的商业信用。
H2:上述负效应通过三条机制实现:(1)企业为防范气候风险增加现金持有,削弱对供应商的议价能力;(2)库存积压与订单波动加剧,供应商收紧信用;(3)外部融资溢价提高,整体资金链条收紧。
三、实证分析
基于2003–2019年A股非金融上市公司样本,考察气候政策不确定性(CPU)如何影响企业商业信用。首先以Gavriilidis(2021)的月度CPU指数年均值为核心解释变量,以应付票据、应付账款及预收账款之和占总资产的比重(TA_Ratio)衡量商业信用,构建双向固定效应模型。控制公司特征及有关宏观变量后,发现CPU滞后一期系数在1%水平显著为负:CPU每上升1%,TA_Ratio下降1.24%,经济意义显著。
机制检验部分,分别从现金持有、库存管理与融资约束三条路径展开:CPU升高显著推高企业现金/资产比和库存/资产比,降低经营活动现金流,同时提高KZ指数与SA指数,表明气候政策不确定性通过增加流动性囤积、运营混乱与外部融资难度,共同抑制了供应商授予的商业信用。
为识别缓解因素,引入债券发行、银行信贷与产权性质三重交互。结果显示,拥有债券发行资格、银行借款占比高于行业中位数的企业,CPU对商业信用的负面作用显著减弱;国有企业亦因隐性担保而受冲击更小。
异质性分析进一步揭示:无绿色专利、处于环保财政支出低的省份、气候风险信息披露更充分、客户或供应商集中度高的企业,CPU对商业信用的负向影响更强;分规模看,中小型企业显著受损,而大型企业因融资渠道多元基本不受影响;分行业看,CPU对污染行业商业信用的抑制效应远大于非污染行业。
文章通过双重差分(以《巴黎协定》签署为准自然实验)、两阶段最小二乘法(以地区绿色专利数为工具变量)以及替换被解释变量(商业信用/营业成本、商业信用/总负债)和加入年度—行业—城市多维固定效应等多重稳健性检验,结论依然成立。
四、主要结论
气候政策不确定性是中国企业商业信用收缩的驱动因素之一;现金囤积、库存失衡与融资约束是核心传导渠道;完善的债券市场准入、充裕的银行信贷和国有背景能够提供有效缓冲;绿色创新能力不足、环保治理薄弱、供应链集中度高及污染属性会放大风险。文章从非正式融资视角揭示了气候政策风险的微观传导路径,丰富了公司金融与气候金融交叉研究。
五、政策启示
1. 政府应提升气候政策透明度与连续性,建立清晰的减排路线图与考核机制,降低预期波动。
2. 加快绿色金融基础设施建设,对披露充分、拥有绿色专利的企业给予贷款贴息支持、开通债券发行绿色通道,降低其融资成本,弱化对商业信用的过度依赖。
3. 引导金融机构开发基于供应链的低碳信贷产品,通过核心企业信用背书,为上下游中小企业提供替代性流动性,分散CPU冲击。
4. 企业应主动披露气候风险、加大绿色研发投入、拓展债券与银行融资渠道,并通过多供应商、多客户布局降低供应链集中度,增强韧性。
DOI: 10.1080/13504851.2025.2560118
文字:孙崇尧
审核:赵林
审定:许敬轩