


高立飞等:在线支付促进人们购买商业保险吗?——来自中国的证据
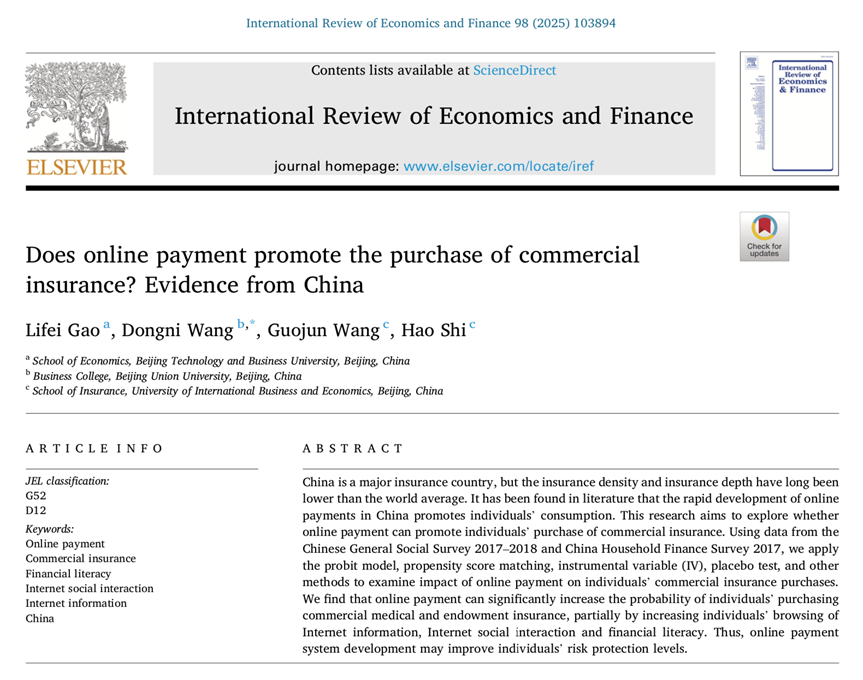
论文作者:高立飞(第一作者)、王冬妮(通讯作者)、王国军、史浩
论文标题:Does online payment promote the purchase of commercial insurance? Evidence from China
发表期刊:International Review of Economics & Finance
期刊分级:A2
高立飞,北京工商大学经济学院风险管理与保险学系讲师,硕士生导师。博士毕业于对外经济贸易大学,主要研究方向为保险经济学、健康经济学等。在《保险研究》、Applied Economics、International Review of Economics & Finance等期刊发表多篇论文,出版著作三部,研究成果获省部级领导重要批示一项。主持北京工商大学“数字保险”开放课题。
论文梗概
中国是保险大国,但保险密度和保险深度长期低于世界平均水平。已有研究发现,中国在线支付的快速发展促进了人们消费。本研究旨在探讨在线支付是否可以促进人们购买商业保险。我们使用中国综合社会调查(CGSS)、中国家庭金融调查(CHFS)、北京大学数字普惠金融指数(PKU_DFIIC)等数据,应用Probit模型、倾向得分匹配、工具变量、安慰剂检验等方法研究了在线支付对人们购买商业保险的影响。研究发现,在线支付可以显著提高人们购买商业医疗和商业养老保险的概率,浏览互联网信息、互联网社交和金融素养在这一影响中分别发挥了部分中介作用。异质性分析显示,在线支付更能够促进年轻、有工作以及健康的人购买商业保险。
一、研究背景
在世界范围内,经济和社会发展带来了诸多风险,商业保险是人们管理风险的有效工具。然而,保险意识淡薄、保险产品的可及性弱等多方面因素限制了人们配置商业保险,因此,一些研究关注如何通过商业保险促进人们提高风险保障水平。近年来,在线支付在世界各国逐渐发展起来,促进了家庭和个人的消费。商业保险是商品经济中的重要产品,是个人消费的组成部分。在线支付是否以及如何促进人们增加保险消费是我们关心的核心问题。
二、研究假设
假设1:在线支付可以促进人们购买商业保险。
假设2:在线支付可以通过增加人们浏览互联网信息来促进商业保险的购买。
假设3:在线支付可以通过增加人们的互联网社交来促进商业保险的购买。
假设4:在线支付可以通过提高人们的金融素养来促进商业保险的购买。
三、研究发现
本研究基于2017年和2018年CGSS数据以及2017年CHFS数据,使用Probit模型,研究了在线支付对人们购买商业保险的影响,研究发现在线支付显著促进了商业医疗和养老保险的购买。为了克服潜在的内生性问题,我们分别将PKU_DFIIC的数字支付指数以及微信支付百度指数作为工具变量进行了工具变量回归,还做了倾向得分匹配回归,结果与基本回归一致。安慰剂检验、更换估计方法、更换样本、添加控制变量、更换自变量等方法下的回归结果证实了基本回归结果的稳健性。逐步回归法的中介效应分析显示在线支付通过增加消费者的互联网信息获取频率、互联网社交和金融素养促进了消费者购买商业保险。分组回归和系数差异性检验结果显示,在线支付在促进商业保险购买方面,对于年轻人、有工作以及自评健康状况良好的人发挥了更大的作用。
四、政策启示
在线支付在促进商业保险购买方面有重要作用,可以有效提高个人的风险保障水平,我们建议各国政府可以通过税收优惠和贷款支持等政策大力支持在线支付的发展。政府应加强国内互联网基础设施建设,特别是在在线支付使用率较低的地区,促进相关企业对智能终端不断升级,加快在线支付软件迭代更新,完善法律法规以确保信息安全。在线支付公司应加强其在线支付平台建设,将在线支付、保险产品、保险知识和相关信息整合到一个平台中,不断提高保险知识和保险产品的可及性和便利性,提高消费者保险素养,降低消费者购买商业保险的交易成本。保险公司应不断提高科技水平,开发互联网保险产品,在政策和法律允许的范围内开发独立的互联网保险销售平台,或与在线支付平台合作,通过第三方平台销售自己的保险产品。
原文链接