


易芳副教授团队在Economic Analysis and Policy发表论文
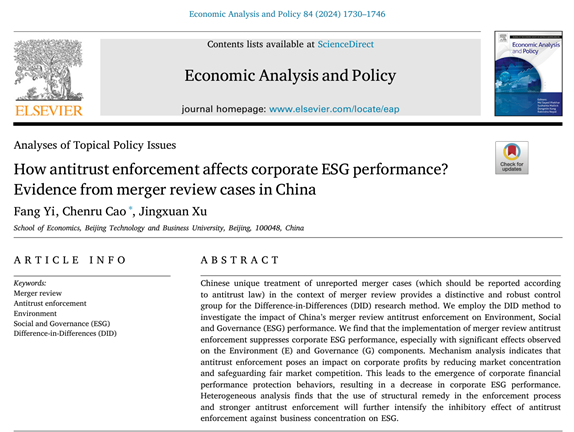
论文作者:易 芳,曹晨茹,许敬轩
论文标题:How antitrust enforcement affects corporate ESG performance?
Evidence from merger review cases in China
发表期刊:Economic Analysis and Policy 2024年12月
期刊分级:北京工商大学A2类权威期刊。
1. 内容摘要
Chinese unique treatment of unreported merger cases (which should be reported according to antitrust law) in the context of merger review provides a distinctive and robust control group for the Difference-in-Differences (DID) research method. We employ the DID method to investigate the impact of China’s merger review antitrust enforcement on Environment, Social and Governance (ESG) performance. We find that the implementation of merger review antitrust enforcement suppresses corporate ESG performance, especially with significant effects observed on the Environment (E) and Governance (G) components. Mechanism analysis indicates that antitrust enforcement poses an impact on corporate profits by reducing market concentration and safeguarding fair market competition. This leads to the emergence of corporate financial performance protection behaviors, resulting in a decrease in corporate ESG performance. Heterogeneous analysis finds that the use of structural remedy in the enforcement process and stronger antitrust enforcement will further intensify the inhibitory effect of antitrust enforcement against business concentration on ESG.
中国经营者集中应报未报经营者集中案件的独特处理方式为DID研究方法提供了独特且良好的对照组。本文使用DID方法研究了中国经营者集中审查反垄断执法对ESG的影响。研究发现经营者集中审查反垄断执法的实施会抑制企业的ESG绩效,具体而言对E、G两个分项的绩效的抑制作用显著。机制分析显示,反垄断执法通过降低市场集中度,维护市场公平竞争对企业的利润造成冲击,触发企业财务绩效保护行为,降低企业的ESG绩效。异质性分析发现,执法过程中使用结构性救济方式和更强的反垄断执法力度会进一步加剧经营者集中审查反垄断执法对ESG的抑制作用。
2. 研究背景
反垄断法的实施对于保护市场公平竞争、提高经济运行效率以及维护消费者利益和社会公共利益至关重要。在反垄断法的实施过程中,反垄断执法作为实现反垄断法实施的关键环节,其重要性不言而喻。从企业层面来看,环境、社会和治理(ESG)已经成为衡量企业表现重要标准。当企业愿意承担更多的环境、社会和治理方面的责任时,将产生更多的正外部性,提高国家整体经济效率。然而,并购案件中企业在反垄断执法前后的ESG数据变化趋势并不清晰。在此背景下,中国经营者集中审查反垄断执法为探究反垄断执法对企业ESG绩效的影响提供了独特研究视角。本文通过严谨的实证研究,探索反垄断执法对企业ESG绩效的影响,明确其影响方向及影响机制。致力于在现有条件下,增强反垄断执法对企业ESG绩效的正向影响,限制其负向影响。
3. 研究假说
本研究提出了以下具体假说:
假说1:经营者集中审查反垄断执法会直接触发企业财务绩效保护行为,降低企业的ESG绩效。
假说2:经营者集中审查反垄断执法通过维护市场公平竞争,冲击企业利润,导致企业产生财务绩效保护行为,从而减少对ESG绩效的投入。
4. 实证分析
本文结合2005 - 2023年中国经营者集中审查案件的相关数据进行了DID的研究。本文策略性地将进入经营者集中审查的企业作为处理组,而将应报未报的企业作为对照组,有效地克服了以往对于垄断执法行为研究中处理组和对照组在诸多控制变量上存在巨大差异以及对照组在较大程度上也受到垄断执法行为影响的问题。
基准回归结果显示,经营者集中审查后,并购企业ESG总评分下降5.9%,其中E和G评分分别下降5.8%和6.3%,而对S的影响不显著。基准回归结果通过平行趋势检验、安慰剂检验及稳健性检验。中介模型分析表明,经营者集中审查反垄断执法对企业财务绩效无显著影响,但财务绩效保护代理变量(Innovation)显著下降8.8%。这表明企业为维持财务表现,减少了创新投入,进行财务绩效保护行为。同时,执法使行业市场集中度(HHI)下降4.5%,在激烈竞争中,企业垄断利润减少,为最大化自身利益,可能减少对ESG的关注,进而降低ESG绩效。异质性分析结果显示:相较于附行为性救济和混合救济企业,附结构性救济企业的ESG总评分、E和G的抑制作用显著(系数分别为-23.7%、-26.1%和-30.6%);强执法力度下,反垄断执法对上市公司企业的ESG绩效的抑制作用更显著(系数分别为-15%,-25.4%,-18.5%和-20%);相较于国外上市地企业,反垄断执法对中国上市企业的ESG绩效抑制更为显著(系数分别为28.6%,-29.2%,-12.1%和-24.8%)。
5. 主要结论
研究得出以下主要结论:
1.经营者集中审查反垄断执法显著抑制企业的ESG绩效,对E、G两个分项的绩效的抑制作用显著。
2.机制检验表明,经营者集中审查反垄断执法通过机制对企业ESG绩效产生负面影响:(1)反垄断执法触发企业采取财务绩效保护行为,减少在ESG方面的投入,从而降低ESG绩效;(2)反垄断执法通过维护市场公平竞争,对企业利润造成冲击,进一步削弱企业对ESG绩效的投入能力。
3.异质性分析发现,执法过程中结构性救济和更强的反垄断执法力度会对企业ESG绩效抑制作用更为显著。并且,经营者集中审查反垄断执法对中国上市企业的ESG绩效产生更为显著的抑制作用。
6. 政策启示
1.在反垄断执法角度,反垄断机构在执法过程中应综合考虑ESG因素。在经营者集中审查过程中,反垄断监管机构应将企业的ESG绩效纳入评估标准。并且反垄断执法机构应建立定期评估机制,对反垄断执法政策的实施效果进行评估,特别是其对企业ESG绩效的影响。
2. 在政府角度,政府应该加强ESG的强制规范。规范企业的ESG投入行为。当企业受到外部冲击时,仍要保持对ESG的发展。
3. 在企业发展角度,企业应该制定公开明确的ESG战略和目标,将ESG目标纳入公司长期发展规划之中。确保即使企业在接受反垄断审查期间和审查后的时间内,保持对ESG的投入。自身提升ESG的关注。
7. 作者简介
易 芳,北京工商大学经济学院副教授,对外经济贸易大学经济学博士,美国堪萨斯大学经济系访问学者,北京市产业经济学会青年理事。主要研究领域为产业组织与政府规制(反垄断),主持完成国家社会科学基金面上项目、北京市哲学社科项目重点项目等,在经济科学出版社出版专著。
许敬轩,北京工商大学经济学院财政系教授、副院长。主要研究领域为财政理论与政策等。在《经济研究》《金融研究》Energy Economics等期刊发表文章多篇,主持完成国家自然科学基金青年科学基金项目,主持国家社会科学基金一般项目,北京市社会科学基金青年学术带头人项目和北京市属高等学校优秀青年人才培育计划项目等。
曹晨茹,北京工商大学经济学院产业经济学硕士研究生
8. 原文链接
https://www.sciencedirect.com/science/article/pii/S0313592624002923