


孙琼:Capital Market Opening and Trade Credit Provision: Evidence from Staggered Quasi-Natural Experiments
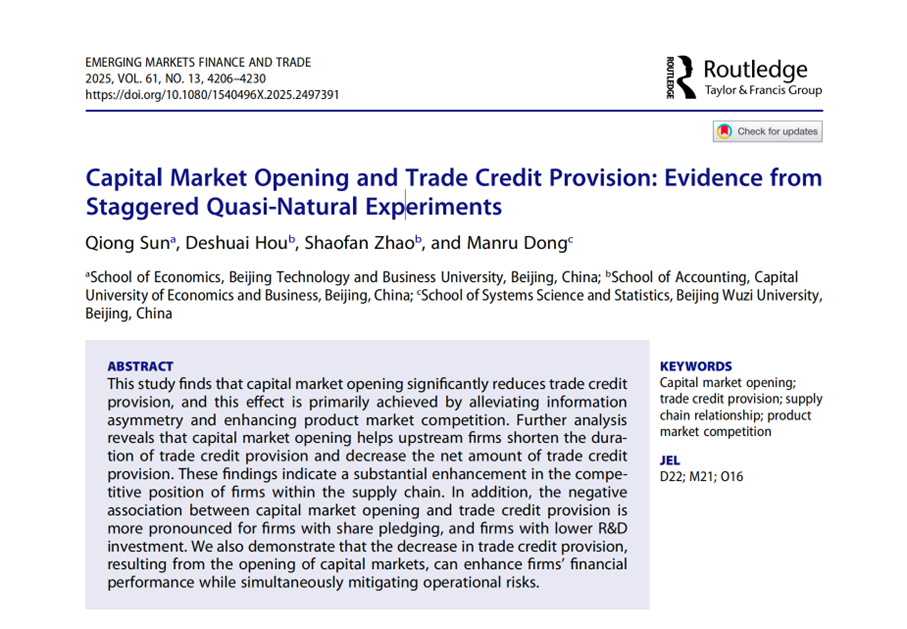
论文作者:孙琼、侯德帅(通讯)、赵韶凡、董曼茹
论文标题Capital Market Opening and Trade Credit Provision: Evidence from Staggered Quasi-Natural Experiments
发表期刊:Emerging Markets Finance and Trade
期刊分级:北京工商大学A2类权威期刊
孙琼,北京工商大学经济学院讲师,硕士生导师,中南财经政法大学博士,清华大学五道口金融学院博士后。研究成果发表于《管理世界》《中国人口·资源与环境》和Journal of Family and Economic Issues; Research in International Business and Finance; Sustainability Accounting,Management and Policy Journal; Emerging Markets Finance and Trade等SSCI和CSSCI期刊;出版专著1部;主持中国博士后科学基金一等项目1项。
论文梗概
本文以中国“沪港通”和“深港通”的实施作为准自然实验,研究了资本市场开放对企业商业信用供给的影响。研究发现,资本市场开放显著降低了企业提供的商业信用。机制分析表明,这一效应主要通过缓解企业与客户间的信息不对称和增强企业在产品市场中的竞争力来实现。异质性分析发现,该效应对存在股权质押、研发投入较低及市场竞争程度较高的企业更为显著。进一步分析发现,该政策还能缩短商业信用期限、减少净商业信用,并最终提升企业财务绩效、降低运营风险。本研究为资本市场开放的微观经济后果及企业商业信用决策提供了新的证据。
一、研究背景
随着全球化深入,新兴市场国家逐步开放资本市场。中国推出的“沪港通”与“深港通”是深化金融改革的重要举措。商业信用作为供应链中的关键融资方式,其提供行为深受企业市场地位与信息环境的影响。在开放前,处于弱势的供应商往往被迫提供更多的“强制性”商业信用以维持客户关系。然而,现有研究较少关注资本市场开放如何影响企业在供应链中的商业信用决策。厘清这一问题,有助于理解资本市场开放的微观经济效应,并对促进供应链稳定具有重要启示。
二、研究假说
本研究提出以下对立假说:
假说1:资本市场开放通过提升信息透明度和增强产品市场竞争力,降低企业商业信用供给。
假说2:资本市场开放通过缓解企业融资约束,增加其商业信用供给。
三、实证分析
本研究采用交错双重差分法,以2010-2019年A股上市公司为样本。基准回归结果表明,纳入“沪港通”、“深港通”标的显著降低了企业商业信用供给。该结果通过了一系列稳健性检验,包括平行趋势检验、PSM匹配、安慰剂测试、排除干扰样本和替换变量等。机制检验进一步验证了“缓解信息不对称”与“提升产品市场竞争力”两条路径的存在。异质性分析表明,该效应对存在股权质押、研发投入较低及市场竞争程度较高的企业更为显著,说明企业融资压力、创新能力和市场环境是影响政策效果的重要边界条件。
四、主要结论
资本市场开放显著减少了企业商业信用供给,这一效应是通过改善信息环境和增强企业产品市场竞争力实现的。异质性分析进一步揭示,该政策对存在股权质押、研发投入较低和市场竞争程度较高的企业影响更为突出。该政策不仅减少了商业信用的规模与期限,还提升了企业在供应链中的议价能力,最终转化为更好的财务绩效和更低的运营风险。这表明,资本市场开放有助于改善企业的微观经营环境,强化其在供应链中的优势地位,且政策效果因企业特征和市场条件而异。
五、研究建议
基于研究结果,本文从政府、企业层面提出以下建议:
(一)政府层面
1.应继续稳步推进资本市场双向开放,扩大标的范围,吸引更多境外投资者,更好地发挥市场机制在资源配置中的决定性作用。
2.需强化对上市公司的信息披露监管,完善市场信用体系,以充分发挥市场机制。
(二)企业层面
1.应积极利用开放机遇,通过技术创新提升核心竞争力,从而优化商业信用政策,改善资金效率。
2.在供应链关系中,应致力于构建平衡的合作关系,避免过度依赖商业信用作为市场竞争手段。
文字:张茹
审核:赵林
审定:许敬轩