


数字金融团队第一次内部学术交流会
2024年11月13日,数字金融团队本学期第一次内部学术交流会在经济学院北楼301教室如期举行。在本次学术交流活动中,金融系李梦雨副教授以“量化基金同质化与股市系统性风险”为主题进行了分享,会议由樊鹏英教授主持,数字金融团队多位教师和硕士研究生参与了本次会议。
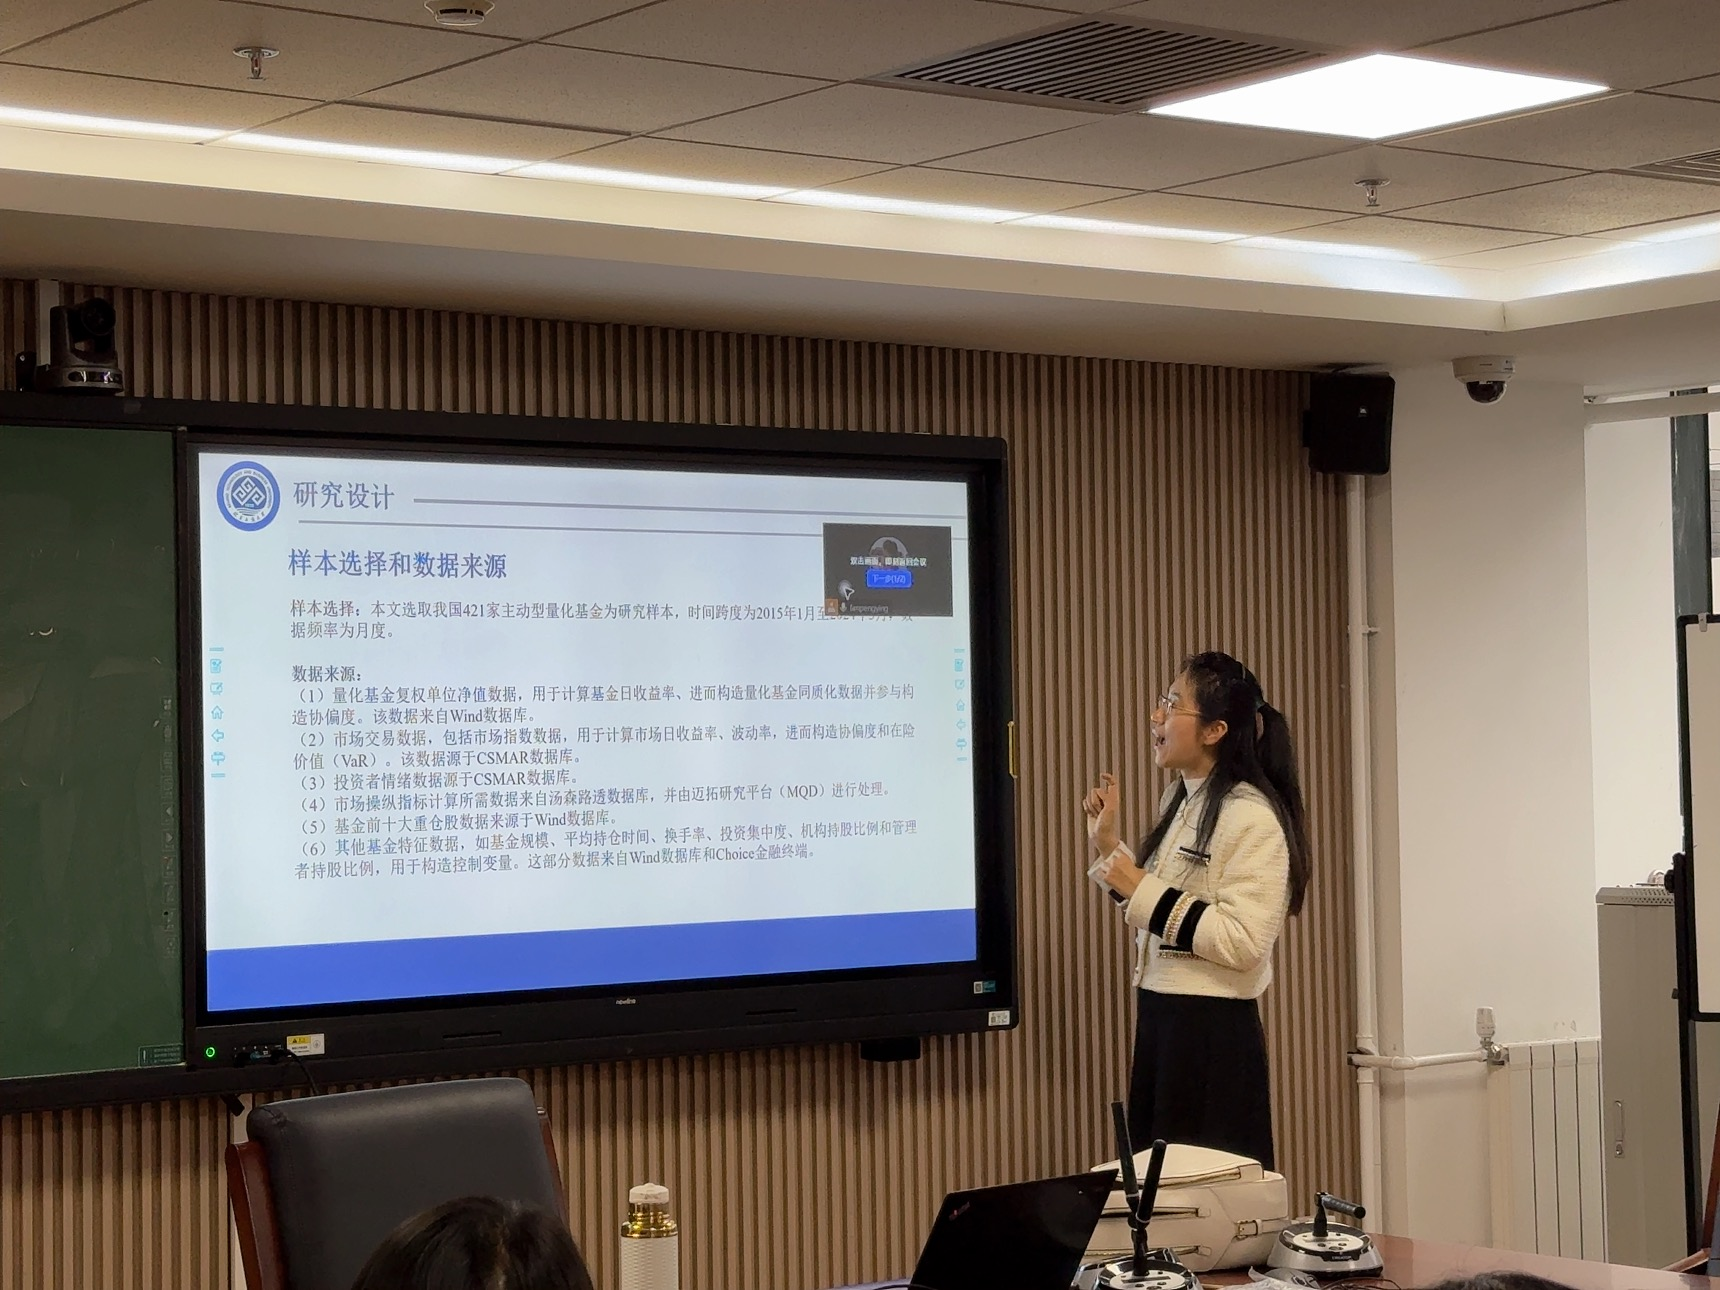
首先,李梦雨老师基于近年来中国股市波动异常、极端行情时有发生的现实背景,利用2015-2023年421只主动型量化基金的数据,从收益率和夏普比率两个角度,设计中国量化基金同质化程度的测度方法,增设同质化指标,从基金个体和股票市场两个视角研究了基金同质化对系统性风险的影响,并证实了两个量化基金同质化诱发系统性系统风险的重要渠道:提高投资者情绪与加剧市场操纵。进行异性分析发现,量化基金同质化对系统性风险的影响在基金规模较大、股市波动较高和股市上涨区间内更为强烈,但并不会直接引发整个股票市场的系统性风险。论文拓展了基金同质化与股市系统性风险的相关研究,为促进量化基金健康发展、防范和抵御系统性风险提供了政策参考。
在学术研讨环节,赵峰教授对“同质化风险”的测量方法提出了宝贵意见,谢雪燕副教授针对“同质化问题”与“有效市场假说”之间的联系提出了一些问题,其他老师也提出了一些问题和意见,李老师一一做出了回应,讨论十分热烈。此外,参与会议的研究生同学们也积极参加讨论,对于论文中的假设、模型、显著性检验等提出许多问题,李老师也给予了耐心的解答。

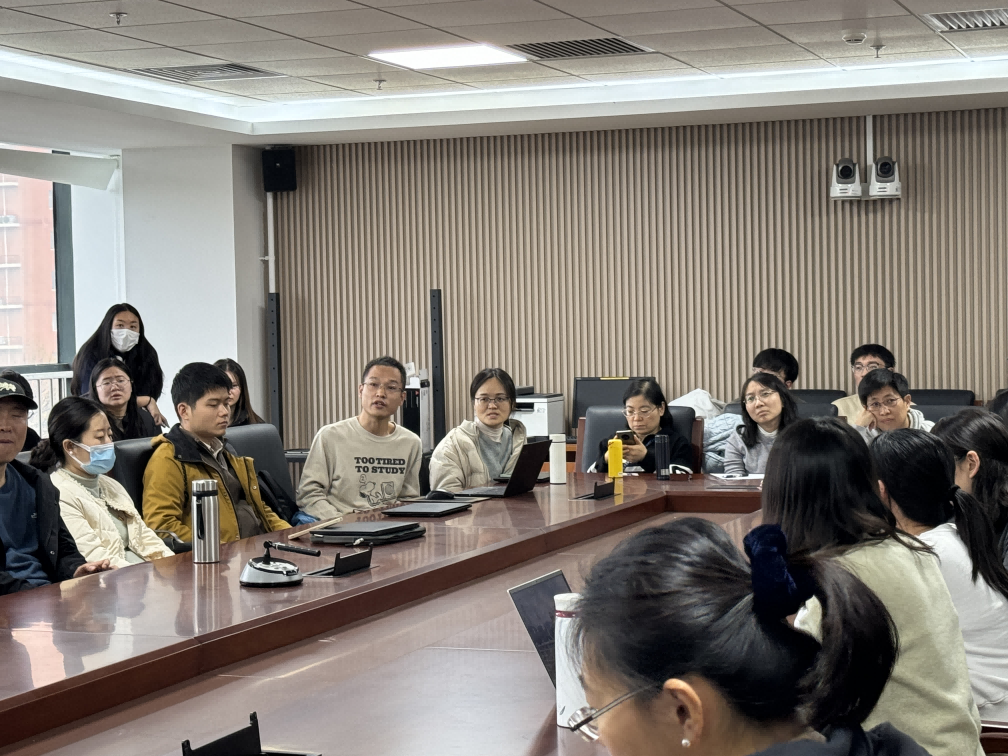
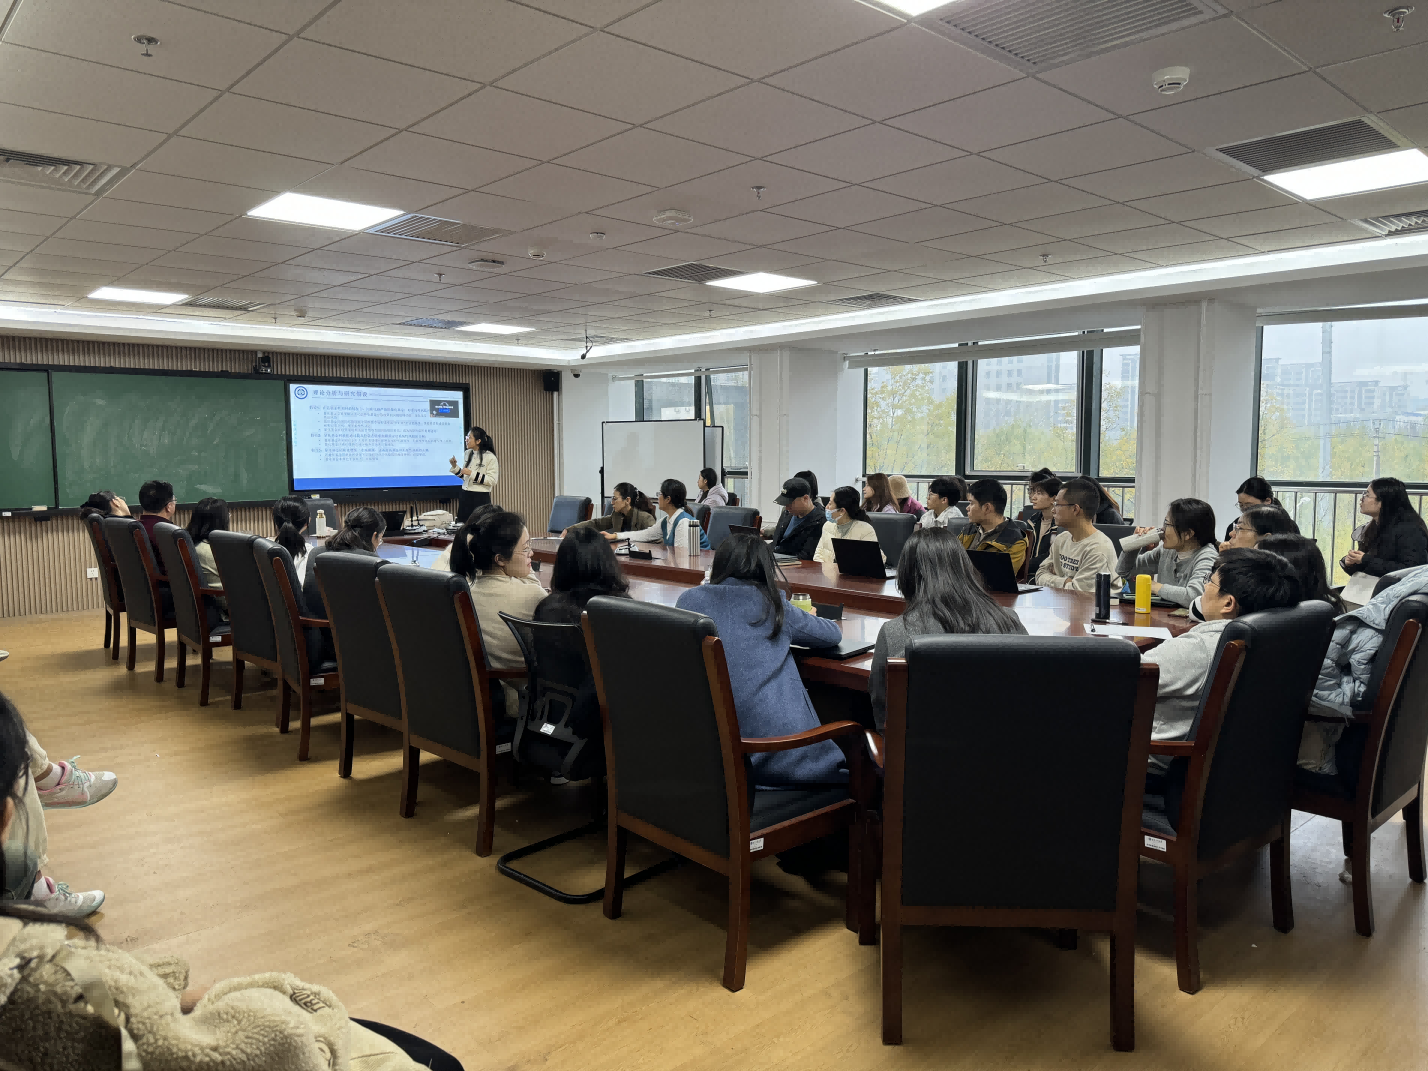
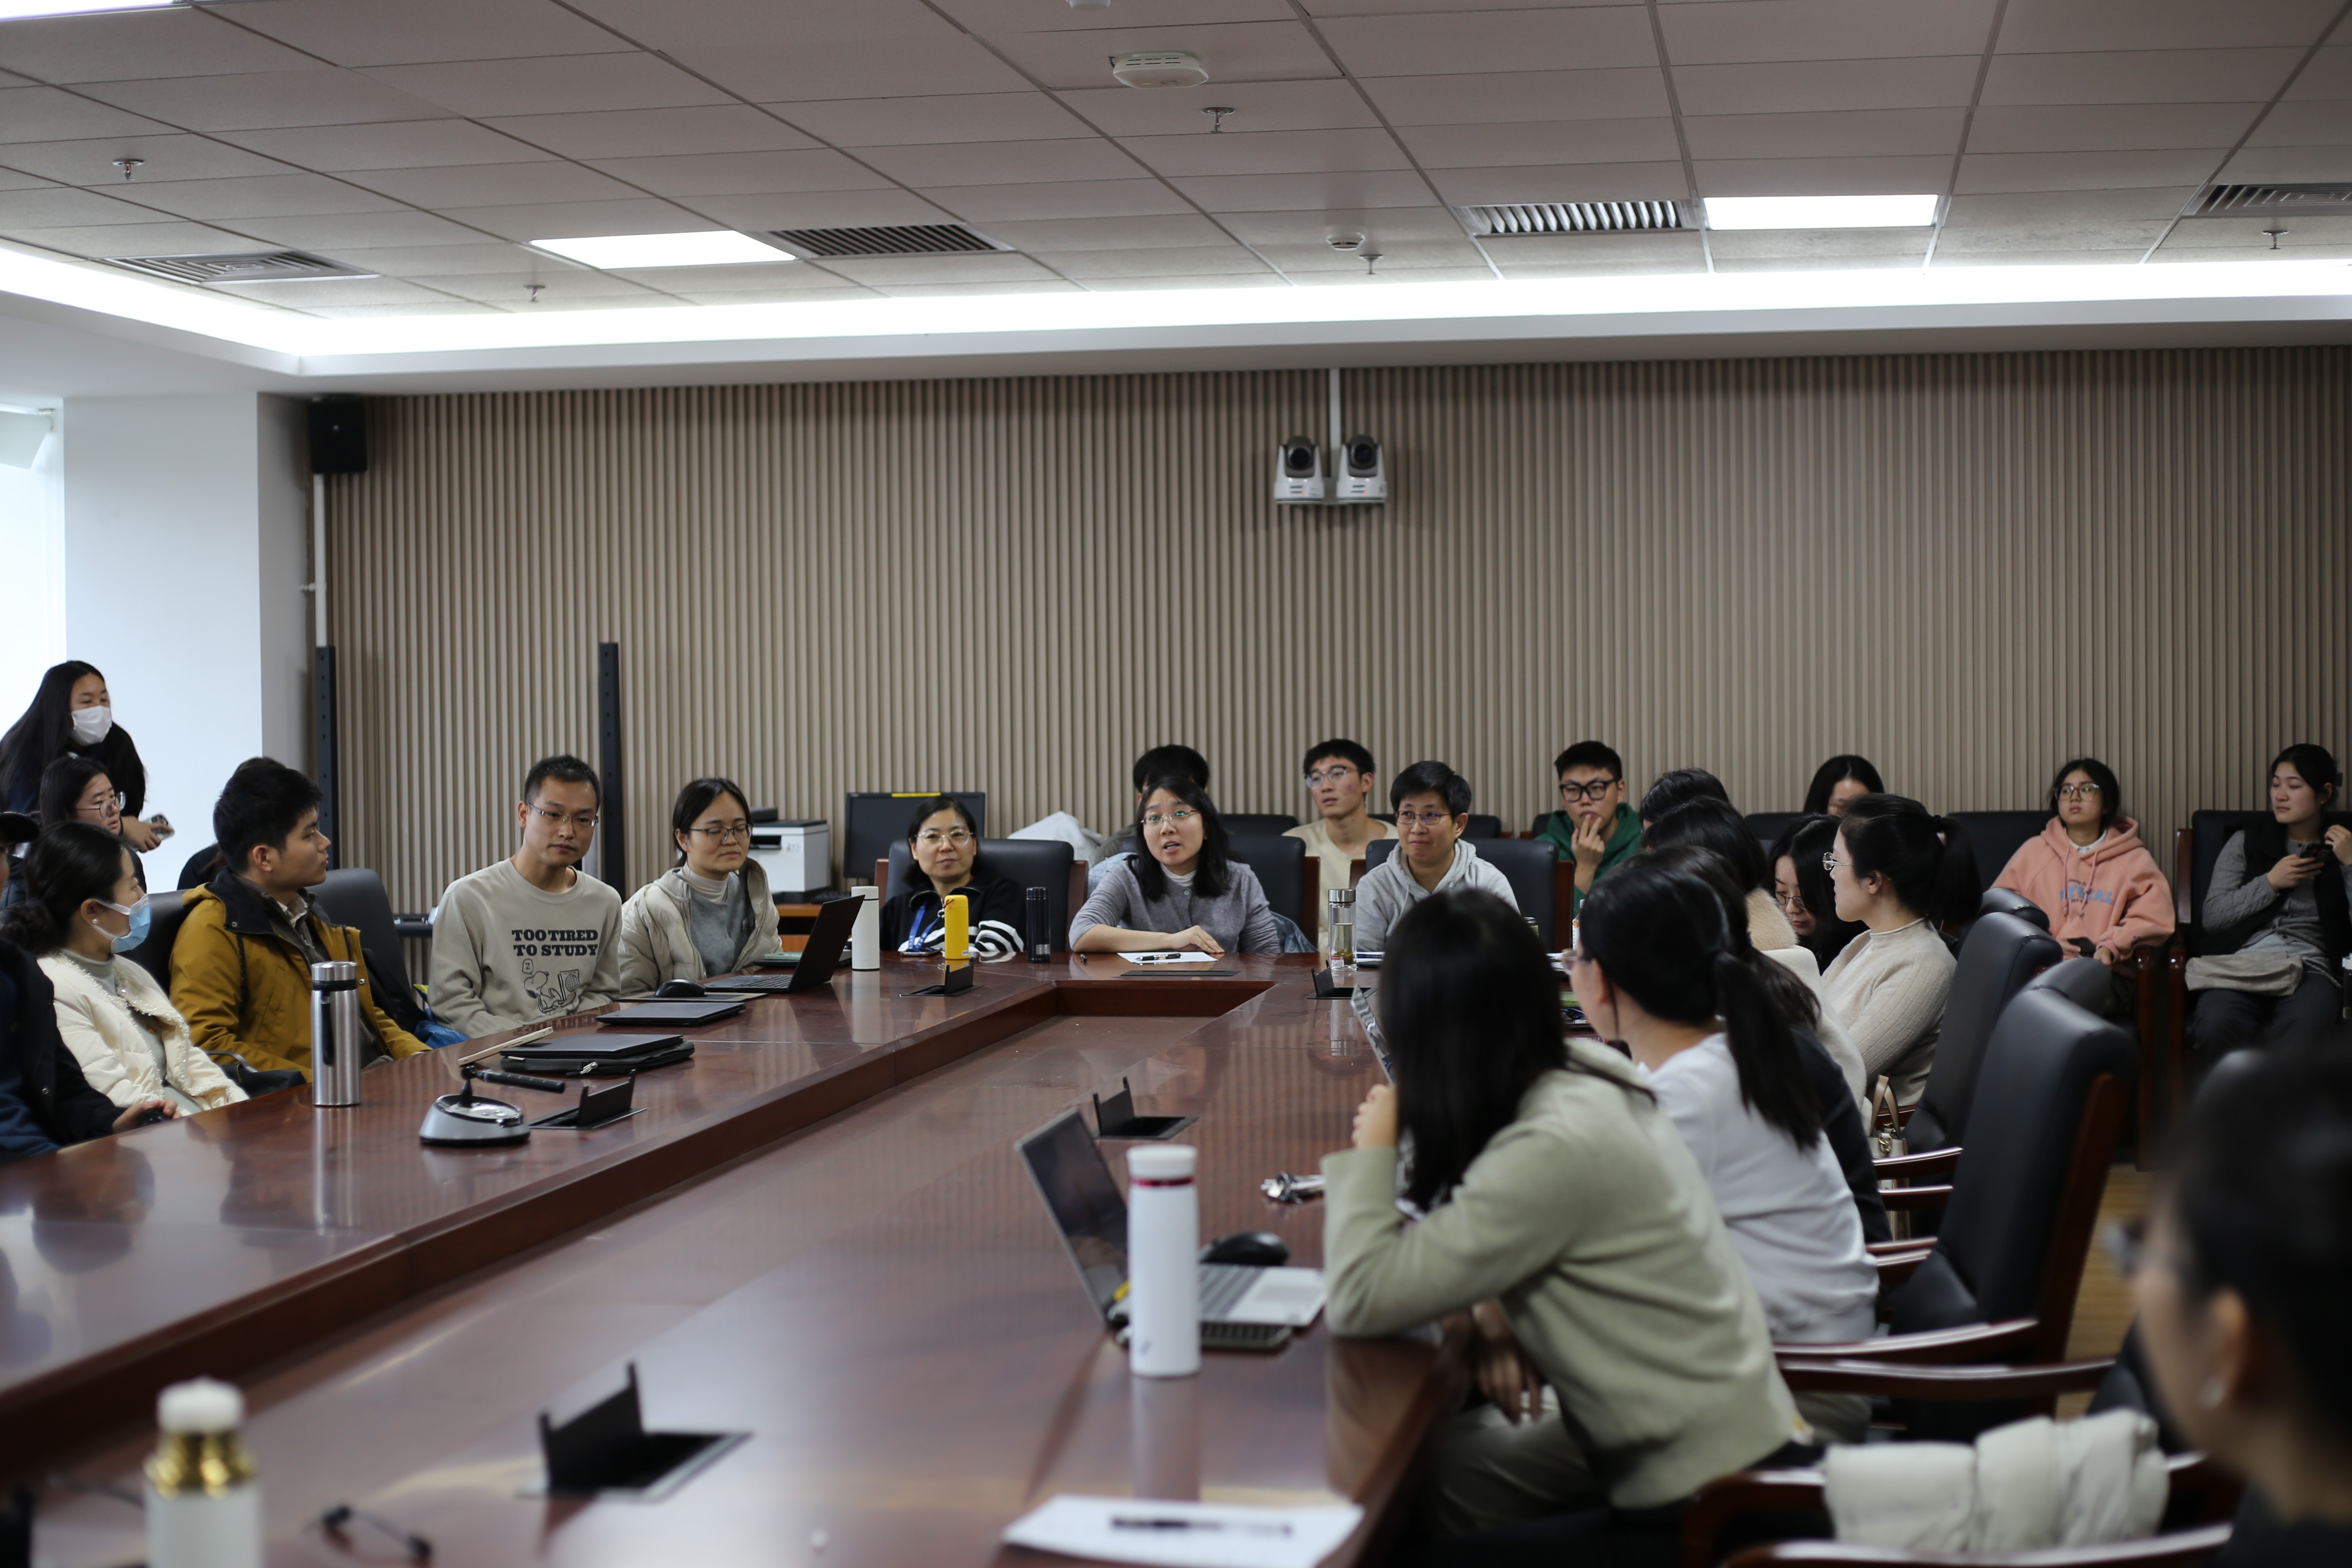
通过本次学术研讨会,数字金融团队的老师同学们对“量化基金同质化与股市系统性风险”问题有了更加深刻认识,通过讨论大家对论文构思、写作、变量测度、估计方法等细节有了更加具体的理解,对李梦雨老师进一步修改完善论文也是一个巨大的促进。据悉,数字金融团队后续将继续邀请团队老师分享研究成果,推动研究水平的持续提升。
作者:金融系
编辑:孙嘉琳
审核:许敬轩
审定:詹新宇